稀土总量控制政策下的15只潜力股 宁波联合与天通材料的投资逻辑解析
引言
国土资源部(现自然资源部)宣布将继续对稀土开采实行总量控制,旨在保护稀缺资源、稳定市场价格并推动行业高质量发展。这一政策信号迅速在资本市场引发关注,稀土板块再度成为资金追逐的热点。其中,宁波联合和天通材料(注:通常指天通股份,但部分市场观点将天通材料视为相关标的)表现突出,带动15只稀土概念股集体走强。本文将深入分析政策背景、行业影响,并梳理这15只值得关注的个股。
一、政策背景:稀土总量控制为何重要?
稀土被称为“工业维生素”,是新能源汽车、风力发电、电子信息等高端制造领域不可或缺的战略资源。中国是全球最大的稀土生产国和出口国,但长期过度开采导致资源流失、环境破坏,且在国际定价权上缺乏话语权。
为此,国土部(自然资源部)每年下达稀土矿开采总量控制指标,严格限制轻稀土和中重稀土的开采量。2024年的控制目标继续保持从严态势,同时推动行业整合,提高集中度。这一政策直接影响了市场供需预期:
- 供给端收紧:非法开采和超额生产被严查,合规产能成为稀缺资源。
- 价格支撑增强:氧化镨钕等关键品种价格企稳回升。
- 龙头企业受益:拥有采矿权和冶炼分离指标的上市公司获得更大市场份额。
二、市场反应:15只稀土概念股集体活跃
在政策预期下,稀土永磁板块指数连续上涨。宁波联合因参股稀土企业而受到追捧,天通材料(天通股份)则因磁性材料业务被资金挖掘。以下我们梳理15只直接受益或相关性较强的个股(按类别排列):
1. 核心资源龙头
- 北方稀土:全球最大的轻稀土供应商,独占白云鄂博矿资源。
- 中国稀土:中重稀土整合平台,受益于南方离子矿管控。
- 盛和资源:拥有海外矿源和国内冶炼分离能力,弹性较大。
- 广晟有色:广东省稀土唯一合法采矿主体,中重稀土代表。
2. 磁材及下游应用
- 金力永磁:高性能钕铁硼龙头,深度绑定新能源车和风电客户。
- 中科三环:国内最早的钕铁硼企业,技术积累深厚。
- 正海磁材:低重稀土磁材领先者,盈利稳定。
- 宁波韵升:磁材+电机双轮驱动,估值相对合理。
- 英洛华:磁材与电机业务协同,市值较小弹性大。
3. 参股或转型标的
- 宁波联合:参股宁波科星磁业,间接涉足稀土永磁,近期被市场当作龙头炒作。
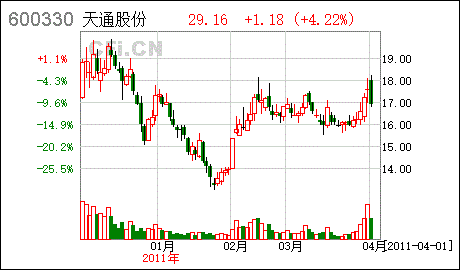
- 天通材料(天通股份):软磁材料龙头,同时布局稀土永磁,概念双重受益。
- 三川智慧:与稀土企业有合作,参股中稀天马。
- 江西铜业:旗下拥有稀土冶炼分离业务,资源综合回收。
4. 其他相关
- 包钢股份:拥有稀土精矿资源,与北方稀土关联紧密。
- 厦门钨业:钨与稀土双主业,稀土磁材业务增长快。
- 安泰科技:非晶带材和稀土永磁材料,技术独特。
注:以上15只个股组合覆盖了从上游资源到下游磁材的完整产业链,其中宁波联合和天通材料近期涨幅居前,但投资者需注意短期炒作风险。
三、宁波联合与天通材料:为何被资金选中?
宁波联合
- 逻辑:公司本身主营房地产和贸易,但持有宁波科星磁业股权,后者生产稀土永磁材料。在总量控制下,磁材企业可能因原料成本上升而提价,参股公司将获得投资收益。
- 风险:稀土业务占比较小,业绩贡献有限,更多是概念炒作。股价短期涨幅过大,需警惕回调。
天通材料(天通股份)
- 逻辑:公司是全球软磁材料龙头,同时布局稀土永磁和磁粉芯。磁性材料广泛应用于光伏逆变器、新能源汽车充电桩等。总量控制利于行业集中度提升,龙头企业受益。
- 风险:软磁与稀土永磁业务有差异,稀土涨价对软磁成本影响较小。需区分“天通股份”与“天通材料”的信息准确性。
四、投资策略与风险提示
机会:
1. 政策持续利好稀有资源,稀土价格中枢有望上移。
2. 新能源需求拉动高端磁材,龙头企业量价齐升。
3. 行业整合加速,具备指标和技术的公司获取超额收益。
风险:
- 政策执行力度不及预期,违规产能冲击市场。
- 海外稀土矿复产(如美国MP、澳洲Lynas)增加供给。
- 下游需求不及预期,尤其新能源车增速放缓。
- 短期股价透支未来业绩,估值偏高。
##
国土部控制稀土总量是长期战略,而非短期运动。对于投资者而言,应优先关注拥有资源、技术壁垒和稳定客户的龙头企业,如北方稀土、金力永磁等。宁波联合和天通材料作为阶段性热点,需结合基本面审慎参与。15只个股名单可作为观察池,但切忌盲目追高。在双碳目标和智能制造的大背景下,稀土永磁赛道仍具备长期成长空间,但波动难免,精选个股方能穿越周期。
免责声明:本文仅作分析讨论,不构成任何投资建议。股市有风险,入市需谨慎。
如若转载,请注明出处:http://www.tdg-optics.com/product/41.html
更新时间:2026-09-20 18:42:45